Heiraten regelt die Vorsorge automatisch.
DENKFEHLER
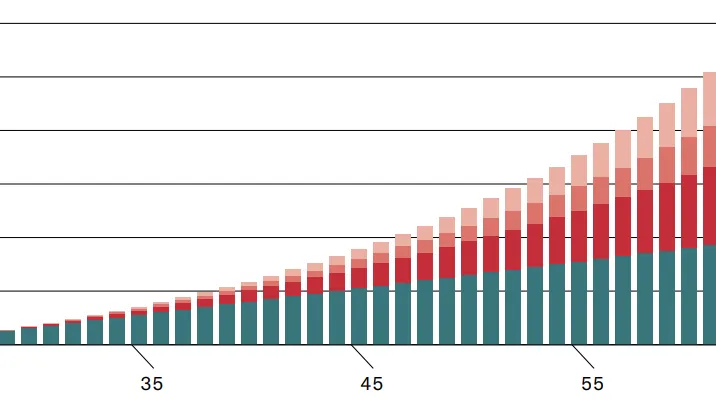
Diesen Gap ganz zu schliessen, ist Sache der Politik. Doch Paare müssen nicht auf Reformen warten. Schon mit geltendem Recht lässt sich die Lücke spürbar verkleinern, wenn beide Vorsorge als gemeinsame Aufgabe verstehen. Denn jedes verlorene Beitragsjahr ist auch ein Jahr weniger Zinseszins. Reduziert ein Partner das Pensum für die Familie, lässt sich die entstehende Lücke gezielt ausgleichen, etwa durch Einzahlungen zugunsten des reduzierenden Partners aus dem gemeinsamen Budget.
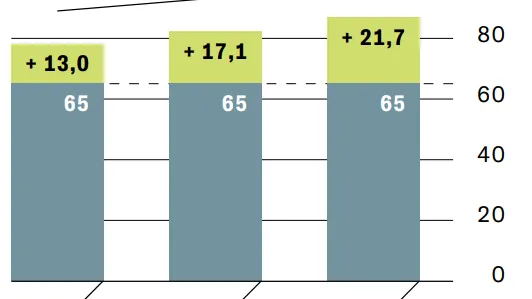
Wie stark Teilzeit wirkt
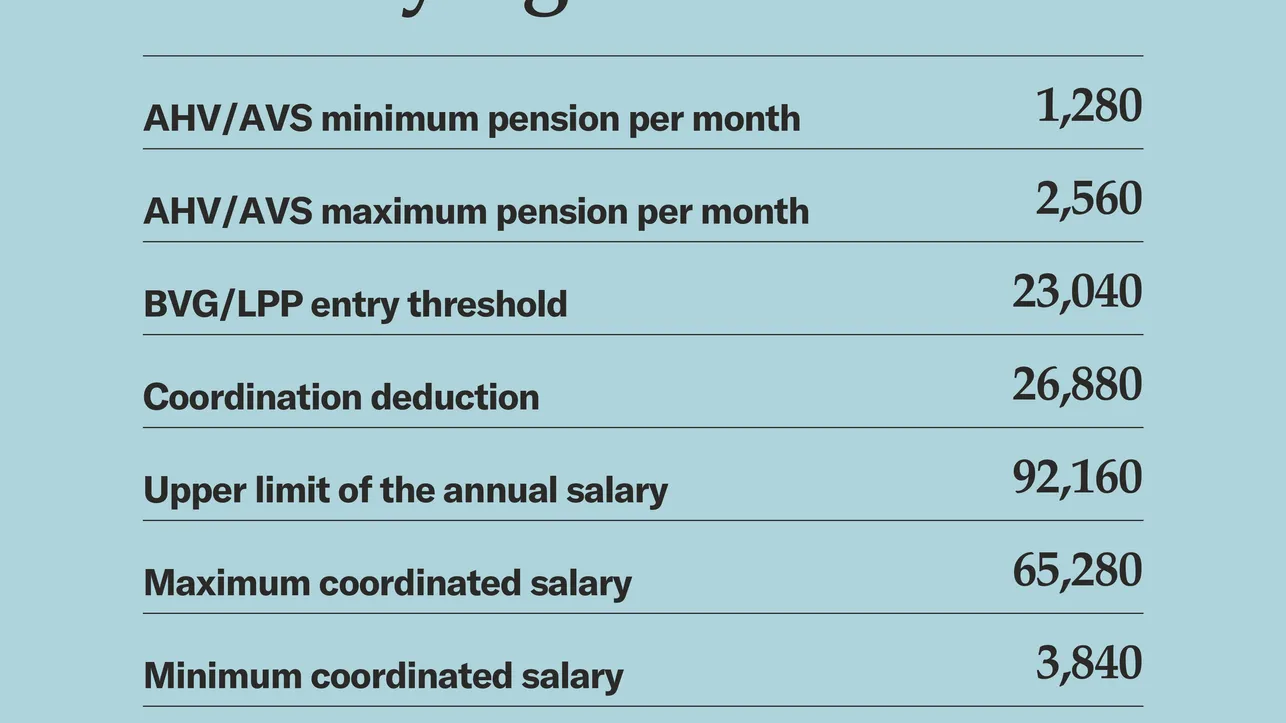
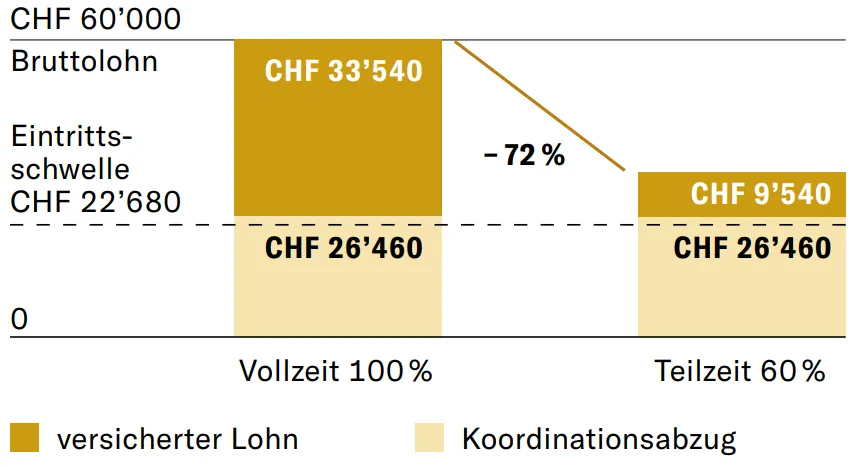
Bei einer Reduktion des Pensums auf 60 Prozent bricht die Vorsorge regelrecht ein. Grund dafür ist der fixe Koordinationsabzug, wie das Berechnungsbeispiel rechts zeigt.
Den Gap als Paar verkleinern
- Beide führen wenn möglich ein Säule-3a-Konto. Voraussetzung ist ein AHV-pflichtiges Erwerbseinkommen.
- Auf AHV-Kontoauszug Lücken prüfen. Jedes fehlende Jahr senkt die Rente um rund 2,3 %.
- Pensum bewusst wählen. Ein moderates Teilzeitpensum oberhalb der Eintrittsschwelle hält die Versicherung in der 2. Säule aufrecht.
- Bei mehreren kleinen Teilzeitstellen die freiwillige Versicherung prüfen, falls die Lohnsumme die Eintrittsschwelle übersteigt.
- Freiwillige Einkäufe in die Pensionskasse des Partners prüfen, da diese steuerlich abziehbar sind.
- Bei AHV-Löhnen über 136’080 Franken einen 1e-Vorsorgeplan prüfen.
- Für Konkubinatspaare gilt: In der 2. Säule entfällt der automatische Anspruch auf Hinterlassenenleistungen, ausser es steht im Reglement und die Partnerschaft wurde der PK gemeldet. Beides lohnt sich zu prüfen.
Passende Lösungen

Die individuelle Vorsorgelösung 1e für Mitarbeitende mit einem Einkommen ab CHF 136'080.– (Stand 2026) pro Jahr.

Die massgeschneiderte Freizügigkeitseinrichtung für Ihr Alterskapital.
Die unabhängige Freizügigkeitseinrichtung mit zusätzlicher Rentenoption.

Die flexible 3a-Stiftung für Ihre private Vorsorge.

Ihr digitales Konto für Freizügigkeit & Säule 3a.