
Ein folgenreicher Entscheid. Zumal das PK-Guthaben für die meisten der grösste Vermögenswert überhaupt ist und heute für rund 20 bis 30 Jahre ausreichen sollte. Zudem ist der Entscheid endgültig. Einmal getroffen, lässt er sich nicht mehr korrigieren. Viele wählen heute bewusst eine Kombination aus Rente und Kapital. Der als Rente bezogene Teil sorgt für Planbarkeit, der Kapitalanteil schafft Flexibilität für die Realisierung von Wünschen, von Investitionen oder für eine Erbschaft.
Ich entscheide mich kurz vor der Pensionierung, wie ich mein Vorsorgeguthaben beziehen will.
DENKFEHLER
Eine Faustregel für das richtige Verhältnis gibt es nicht. Zu individuell sind Lebenssituationen, Ziele und Risikoprofile. Genau deshalb macht die persönliche Beratung den Unterschied. Sie behält die vielen Einflussfaktoren im Blick und verbindet sie zu einer Strategie, die zu Ihrem Leben passt.
Kapitalbezug der Pensionskasse rechtzeitig melden
Die Kapitaloption muss der Pensionskasse spätestens ein Jahr vor dem Bezug gemeldet werden. Einige Reglemente verlangen sogar eine Meldepflicht von drei Jahren im Voraus. Wer sich erst kurz vorher entscheidet, hat die Wahl faktisch schon verloren.
Entscheidungshilfe Kapital und/oder Rente
- Inflation: Wie behält das Einkommen über 20 bis 30 Jahre seine Kaufkraft?
- Familiäre Absicherung: Was bleibt dem Partner, der Partnerin oder den Erben im Todesfall?
- Anlageoptionen: Wie wird das bezogene Kapital angelegt und bewirtschaftet?
- Lebenserwartung: Wie beeinflussen diese die Gewichtung von Rente und Kapital?
- Persönliche Ziele: Wie viel Planbarkeit brauchen Sie, wie viel Flexibilität wünschen Sie sich?
- Steuern: Wie wirken sich Rente und Kapitalbezug steuerlich aus und lässt sich der Bezug staffeln?
Pensionsplanung – Möglichkeiten für den gestaffelten Bezug des Kapitals
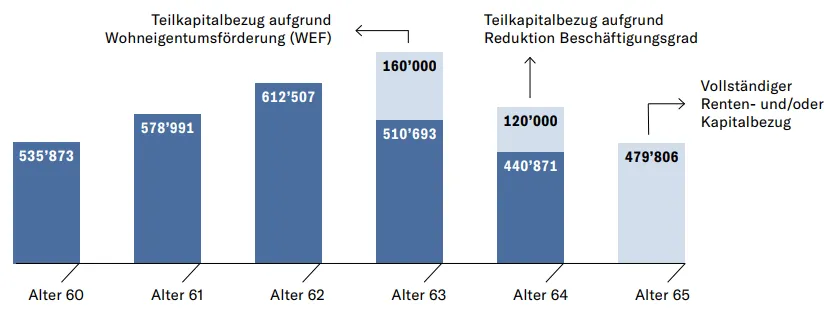
Wer sein Pensionskassenkapital auf einmal bezieht, zahlt auf den gesamten Betrag Steuern, und die Progression schlägt voll durch. Wer den Bezug über mehrere Jahre staffelt, bricht diese Progression und spart unter dem Strich deutlich. Die Grafik zeigt beispielhaft, wie sich ein Bezug über Teilkapitalbezüge für Wohneigentum (WEF), mit einer Reduktion des Beschäftigungsgrads und einem Renten- oder Kapitalbezug bei der Pensionierung staffeln lässt. Entscheidend ist eine frühzeitige Planung, da sich Bezugsfenster nicht rückwirkend öffnen lassen.
Arbeiten ab Alter 65 – die Möglichkeiten der drei Säulen im Blick halten
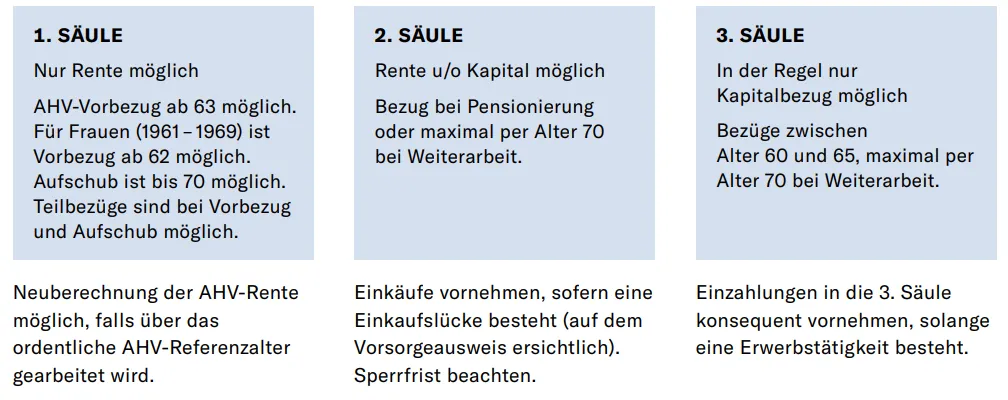
Wer nach 65 weiterarbeitet, hat in jeder der drei Säulen unterschiedliche Spielräume, die nicht automatisch ineinandergreifen. Die AHV lässt sich vorbeziehen oder aufschieben, die Pensionskasse erlaubt je nach Reglement Rente, Kapital oder eine Kombination, und die Säule 3a bleibt bei fortgesetzter Erwerbstätigkeit weiterhin offen. Die Grafik zeigt diese Möglichkeiten im Überblick. Wer sie kennt und aufeinander abstimmt, gestaltet den Übergang in den Ruhestand bewusst statt nach Schema.
Passende Lösungen

Die individuelle Vorsorgelösung 1e für Mitarbeitende mit einem Einkommen ab CHF 136'080.– (Stand 2026) pro Jahr.

Unsere Vorsorgelösung mit Einheitsstrategie für Mitarbeitende ab CHF 90'720.– (Stand 2026) Jahreslohn.

Die massgeschneiderte Freizügigkeitseinrichtung für Ihr Alterskapital.
Die unabhängige Freizügigkeitseinrichtung mit zusätzlicher Rentenoption.