
Ein Plan, der zu jeder Lebensphase passt
Mehr als eine Pflicht
Das Gesetz verlangt, dass Arbeitgebende ihre Mitarbeitenden in einer Pensionskasse versichern, doch es schreibt nur ein Minimum vor. Für einen Unternehmer wie Mauro Santin ist die Pensionskassenlösung mehr als eine Pflicht. Sie ist Ausdruck seiner Lebensphilosophie und ein entscheidender Faktor, um gute Fachkräfte zu gewinnen und zu halten.
Mit Stefano Minuscoli habe ich einen Partner, der sich menschlich und vorausschauend um die Vorsorge meiner Mitarbeitenden kümmert. Das verschafft mir Zeit für das, was ich am liebsten mache: für meine Kundschaft da sein.
Mauro Santin, Inhaber und Geschäftsführer TopPharm Neuenhofer Apotheke
Wahlpläne passend zur Lebensphase
Was Mitarbeitende im Alter, bei Invalidität oder im Todesfall erhalten, hängt stark von der gewählten Lösung ab. In einem altersdurchmischten Team sind die Bedürfnisse unterschiedlich. Eine 25-jährige Mitarbeiterin hat andere Lebens- und Vorsorgeziele als eine Kollegin, die kurz vor der Pensionierung steht. Wahlpläne ermöglichen es, dass jede und jeder die Sparstrategie wählt, die zur eigenen Lebensphase passt. Das schafft Vertrauen, in den Arbeitgebenden, in das Unternehmen und in die eigene Zukunft.
Vorsorgelösungen, die sich auszahlen
Mauro Santins Erfolg beruht auf Menschen, die gerne für ihn arbeiten, weil sie sich unterstützt und wertgeschätzt fühlen. Eine gute Pensionskassenlösung leistet dazu einen wichtigen Beitrag.
Pensionskasse ist nicht gleich Pensionskasse
Ob eine Pensionskasse zur Unternehmensphilosophie passt, zeigt sich an einigen Fragen:
- Werden Wahlpläne mit echten Gestaltungsmöglichkeiten angeboten?
- Sind die Risiken Tod und Invalidität ausreichend abgedeckt?
- Wie transparent ist die Lösung für diejenigen, die darauf zählen?
- Ist die Verzinsung der PK wettbewerbsfähig?
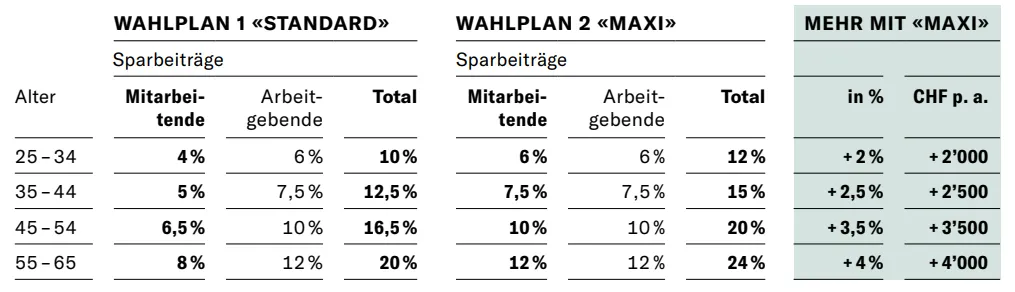
Wahlpläne – eine interessante Möglichkeit
Im Beispiel oben ist der Entscheid für den Arbeitgebenden zugunsten von Wahlplänen kostenneutral. Er leistet in jedem Wahlplan denselben Beitrag, während die Mitarbeitenden ihre Sparvariante frei bestimmen. Bei einem versicherten Lohn von 100’000 Franken spart ein 45- bis 54-jähriger Mitarbeitender im exemplarischen Wahlplan «Standard» 16’500 Franken pro Jahr fürs Alter, im Wahlplan «Maxi» 20’000 Franken und damit 3’500 Franken mehr, Jahr für Jahr.