
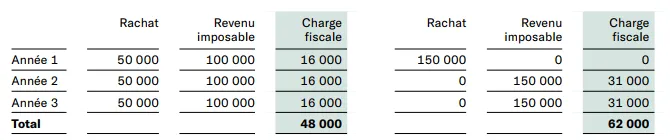
Il est possible d’en tirer encore davantage profit grâce à un échelonnement judicieux. En échelonnant le rachat sur plusieurs années, vous réduisez la progression de l’impôt année après année et économisez ainsi davantage qu’en effectuant un seul versement important. Il convient de noter qu’après un rachat, une période d’indisponibilité de trois ans s’applique pour le versement en capital. En planifiant le dernier rachat suffisamment à l’avance, ce délai ne pose aucun problème.
Un rachat dans la caisse de pension n’est intéressant que peu avant la retraite.
IDÉE FAUSSE
Exemple de calcul: une personne qui peut effectuer un rachat total de 150 000 francs et dispose d’un revenu de 150 000 francs avant rachat a tout intérêt à effectuer trois rachats de 50 000 plutôt qu’un seul de 150 000.
Ce qu’il faut savoir sur les rachats dans la caisse de pension
Après un financement pour l’achat d’un logement, il faut rembourser le versement anticipé des avoirs de la caisse de pension avant de pouvoir effectuer un rachat.
Après un divorce, une lacune de prévoyance résulte du partage par moitié de l’avoir constitué pendant le mariage. Cette lacune doit d’abord être comblée avant de pouvoir effectuer des rachats ordinaires.
Tout versement en capital est soumis au à la période d’indisponibilité de trois ans: après un rachat, aucun versement en capital ne peut être effectué pendant trois ans, sous peine de perdre rétroactivement l’avantage fiscal.
Après un rachat, aucun versement en capital ne peut être effectué pendant trois ans par d’autres caisses de pension ou fondations de libre passage.
Aucune période d’indisponibilité ne s’applique aux rachats ordinaires lorsque la prestation est perçue intégralement sous forme de rente