
Die Antwort liegt selten im Zufall. Sie basiert auf einer guten Vorsorgeplanung, die mehr aus den glücklichen Fügungen im Leben macht und Rückschläge agil und mit einem finanziellen Polster abfedert.
Wir begleiten Sie durch alle Lebensphasen persönlich und zeigen Ihnen anhand Ihres individuellen Vorsorgeplans auf, welche Entscheide Sie idealerweise wann treffen.
Ob als Privatperson, als Unternehmer:in oder für Ihre Mitarbeitenden, PensExpert findet stets die Vorsorgelösung, die am besten zu Ihnen passt.
Mit 65 bleibt heute viel mehr Lebenszeit
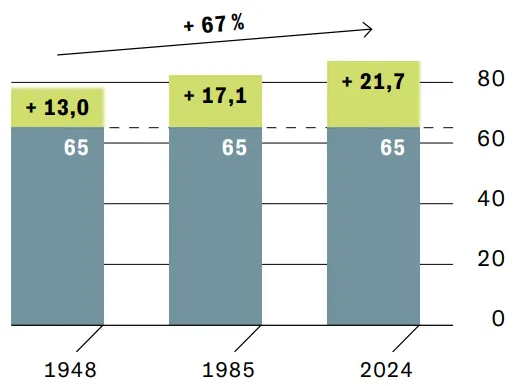
Wer heute mit 65 in Pension geht, hat deutlich mehr Leben vor sich als frühere Generationen. Als die AHV 1948 eingeführt wurde, betrug die durchschnittliche Lebenserwartung rund 13 Jahre. Bis 2024 ist sie auf 21,7 Jahre gestiegen. Das entspricht einem Plus an Lebenszeit von 67 Prozent.
Für die Vorsorge hat das eine Kehrseite: Wer mit 65 aufhört zu arbeiten, finanziert im Schnitt über zwei Jahrzehnte ohne aktives Erwerbseinkommen. Das angesparte Kapital muss also deutlich länger reichen. Ein Grund mehr, die eigene Vorsorge vorausschauend und aktiv zu planen.
Ich kann auf meine Vorsorge kaum Einfluss nehmen.
DENKFEHLER
Das Einmaleins der beruflichen Vorsorge
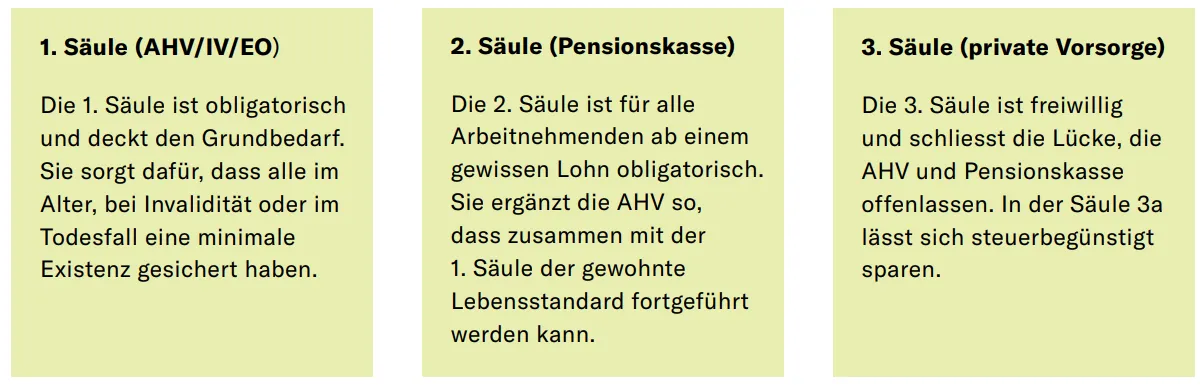
Die Altersvorsorge in der Schweiz ruht auf drei Säulen. Jede hat eine eigene Aufgabe, und erst im Zusammenspiel sichern sie den Lebensstandard im Alter.
Es steckt viel Geld in den drei Säulen
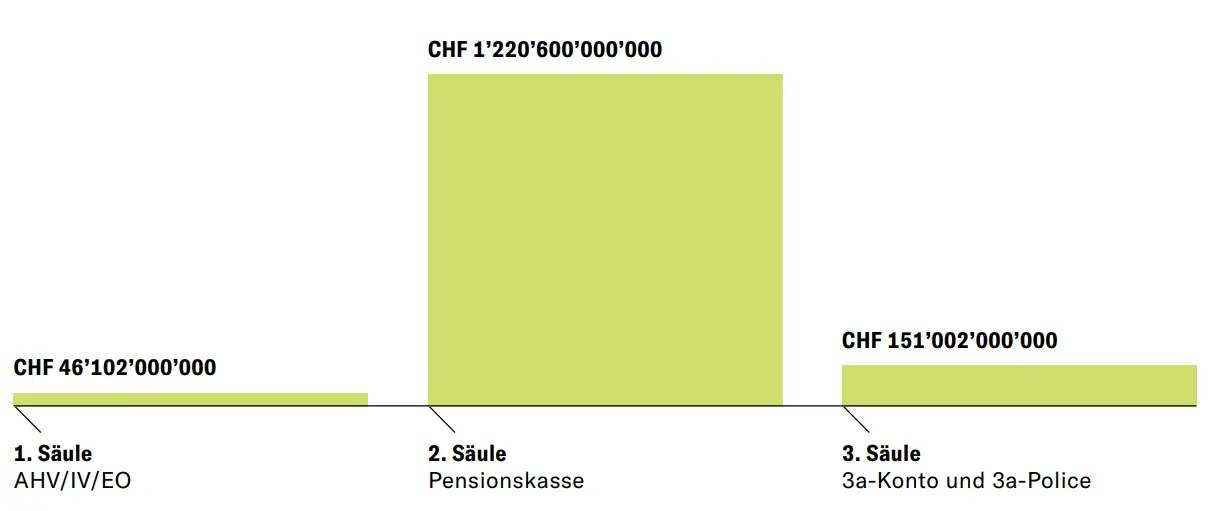
Die Grafik zeigt, wie sich das Vorsorgevermögen in der Schweiz auf die drei Säulen verteilt, und macht deutlich, wo das grösste Kapital liegt: in der 2. Säule. Für viele Erwerbstätige ist die Pensionskasse der mit Abstand grösste Vermögenswert, oft grösser als das Ersparte auf dem Bankkonto.
Die 1. Säule erscheint klein, weil hier nur das Fondsvermögen abgebildet ist. Die AHV spart kein individuelles Kapital an, sondern finanziert die laufenden Renten direkt aus den laufenden Beiträgen. Gerade deshalb lohnt es sich, der 2. und 3. Säule Aufmerksamkeit zu schenken und die eigenen Gestaltungsmöglichkeiten zu nutzen.