Wann das Alterssparen wirklich beginnt

Die erste Stelle, der erste Lohn, die Pensionskasse zieht Beiträge ab. Die Annahme liegt nahe: Jetzt beginnt das Sparen fürs Alter. So einfach ist es nicht. Der Risikoschutz für Tod und Invalidität greift zwar früh, konkret ab dem 1. Januar nach dem 17. Geburtstag. Das eigentliche Alterssparen beginnt gemäss Gesetz mit 25 Jahren, sofern der Lohn bei einem Arbeitgebenden über 22’680 Franken liegt. Ab diesem Zeitpunkt bis 65 fliessen die Altersgutschriften auf dem koordinierten Lohn ins persönliche Guthaben der 2. Säule, wobei der Arbeitgebende mindestens die Hälfte der Beiträge trägt. Wie stark sich ein früher Start auszahlt, zeigt die Grafik rechts: Der Zinseszinseffekt macht über die Jahre den entscheidenden Unterschied.

Kleine Zinsunterschiede, grosse Wirkung

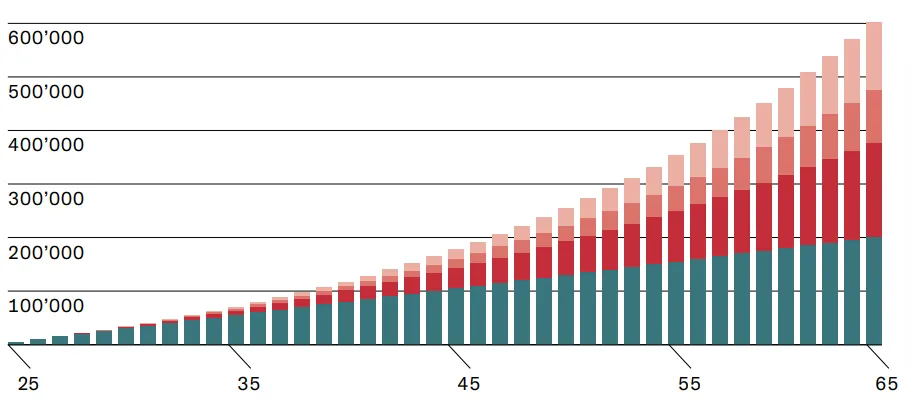
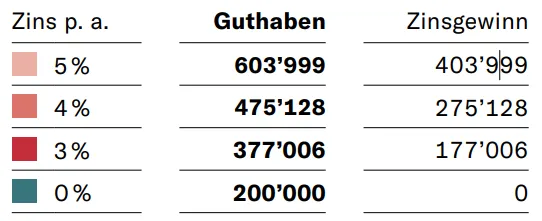
Wer früh mit Einzahlungen in die 3. Säule beginnt, gewinnt die Jahre, in denen der Zinseszins am längsten wirkt. Über 40 Jahre summieren sich die Guthaben in der 3. Säule um ein Mehrfaches der Einzahlungen, wie die Grafik eindrücklich illustriert.
null
Mit 25 ist Vorsorge noch kein Thema.

DENKFEHLER

Guthaben in der 3. Säule nach 40 Jahren
null
Rechenbeispiel: jährliche Einzahlung von 5’000 Franken jeweils per Jahresende, Alter 25 bis 65. Die Renditeannahmen sind hypothetisch und keine Prognose.

Aufbau der 3. Säule

  • Früh mit der Einzahlung in ein Säule-3a-Konto beginnen.
  • Auch kleine Einzahlungen lohnen sich. Kontinuität ist wichtig.
  • Anlagestrategie immer mal wieder überprüfen und falls nötig anpassen.
  • Ab 2026 können Beitragslücken in der Säule 3a erstmals geschlossen werden, rückwirkend für Jahre ab 2025.
  • Mehrere Konten/Depots eröffnen, um die Guthaben später gestaffelt über mehrere Jahre beziehen zu können.