
Une solution adaptée à chaque étape de la vie
Plus qu’une simple obligation
La loi oblige les employeurs à affilier leur personnel à une caisse de pension, mais elle n’impose qu’un plancher minimum. Pour un entrepreneur comme Mauro Santin, l’affiliation à une caisse de pension est bien plus qu’une simple obligation. Elle reflète sa philosophie de vie et constitue un facteur déterminant pour attirer et fidéliser des collaboratrices et collaborateurs qualifiés.
Avec Stefano Minuscoli, j’ai à mes côtés un partenaire qui s’occupe de la prévoyance de mes collaboratrices et collaborateurs avec professionalisme. Cela me laisse du temps pour ce que j’aime par-dessus tout: être à l’écoute de ma clientèle.
Mauro Santin, propriétaire et directeur de TopPharm Neuenhofer Apotheke
Des plans à choix pour chaque étape de la vie
Les prestations dont bénéficient les personnes employées à la retraite, en cas d’invalidité ou de décès dépendent fortement de la solution choisie. Au sein d’une équipe composée de personnes d’âges différents, les besoins varient. Une collaboratrice de 25 ans n’a pas les mêmes objectifs de vie et de prévoyance qu’une collègue sur le point de prendre sa retraite. Les plans à la carte permettent à chacun de choisir la stratégie d’épargne adaptée à sa propre situation.
Des solutions de prévoyance avantageuses
Derrière le succès de Mauro Santin, il y a des personnes qui aiment travailler avec lui, parce qu’elles se sentent soutenues et valorisées. Une bonne solution de caisse de pension y contribue grandement.
Toutes les caisses de pension ne se valent pas
Pour savoir si une caisse de pension correspond à la philosophie de l’entreprise, il convient de se poser quelques questions:
- Propose-t-elle des plans à choix offrant de réelles possibilités de personnalisation?
- Les risques de décès et d’invalidité sont-ils suffisamment couverts?
- Quelle transparence la solution offre-t-elle à ceux qui en dépendent?
- Le taux d’intérêt de la caisse de pension est-il compétitif?
Plans à choix – une option intéressante
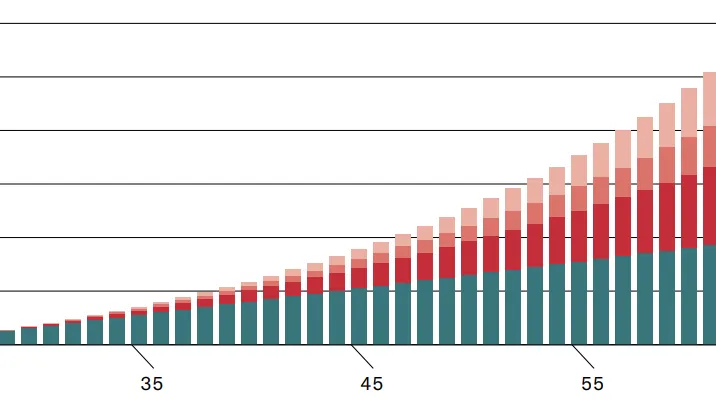
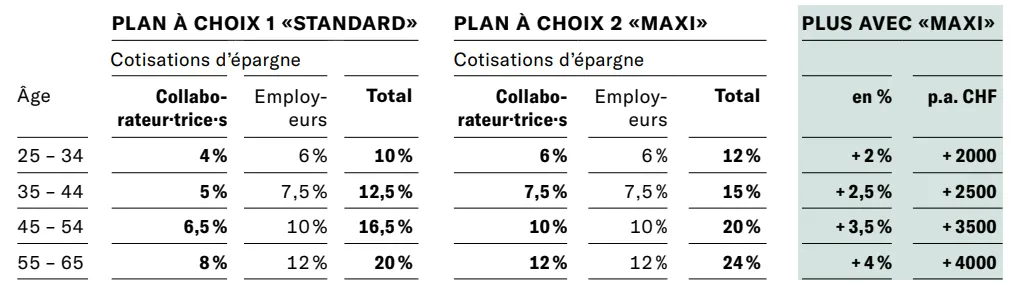
Dans l’exemple ci-dessus, les options des plans à choix proposés par l'employeur n'ont aucune incidence sur les coûts. L'employeur verse la même cotisation quel que soit le plan choisi, tandis que les employé·e·s choisissent librement leur formule d’épargne. Pour un salaire assuré de 100 000 francs, une personne employée âgée de 45 à 54 ans épargne, dans le plan à choix «Standard» de l’exemple, 16 500 francs par an pour sa retraite; dans le plan à choix «Maxi», elle épargne 20 000 francs.