Le mariage règle automatiquement la question de la prévoyance.
IDÉE FAUS SE
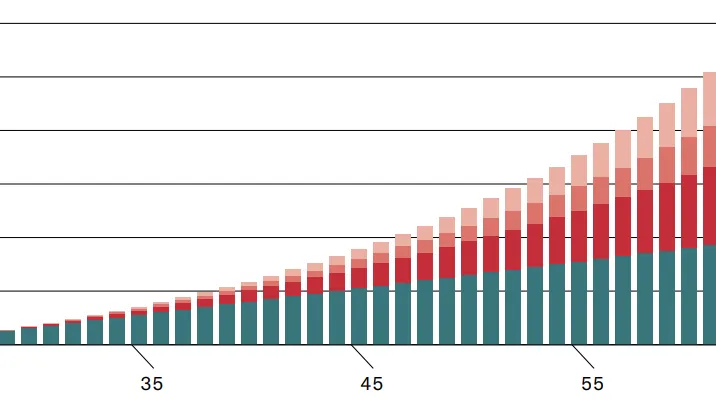
Néamoins, avec la législation actuelle, il est possible de réduire sensiblement cet écart si les deux partenaires considèrent la prévoyance comme une responsabilité commune. En effet, chaque année de cotisation perdue représente également une année de moins d’intérêts composés. Si l’un des partenaires réduit son temps de travail, il est possible de combler de manière ciblée la lacune qui en résulte, par exemple en effectuant des versements au profit du partenaire qui réduit son temps de travail à partir du budget commun.
L’impact du temps partiel
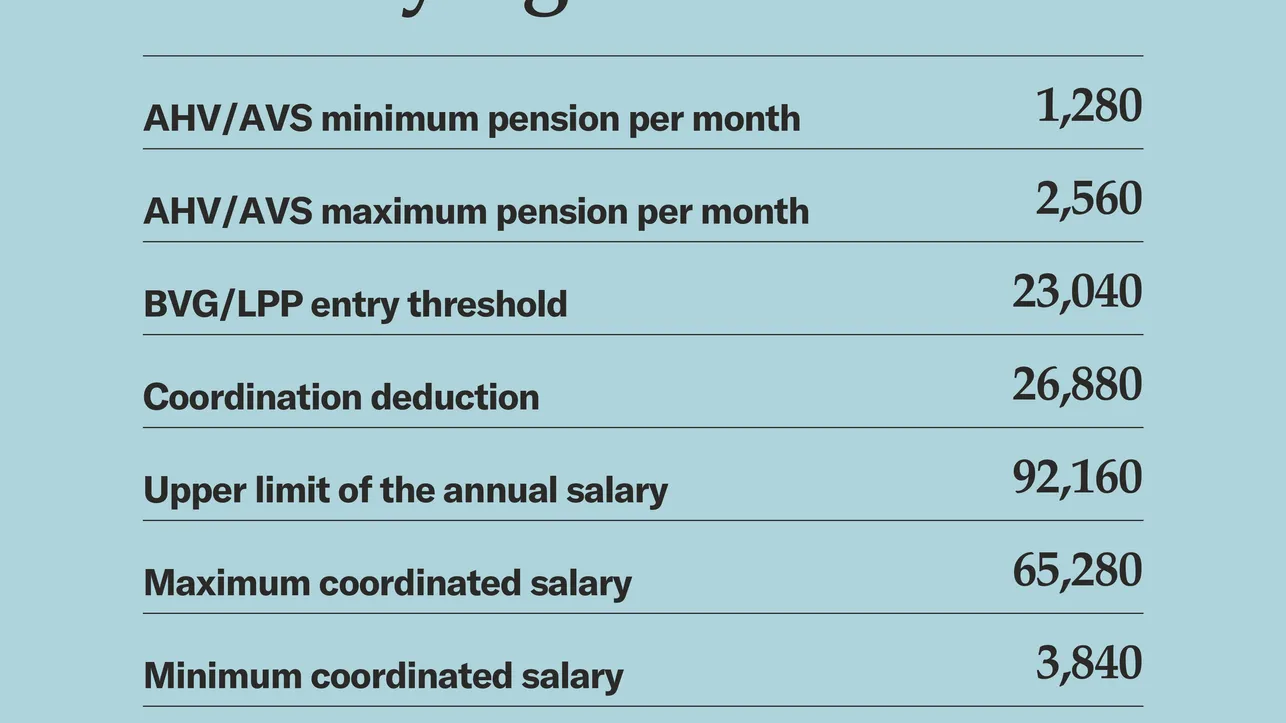
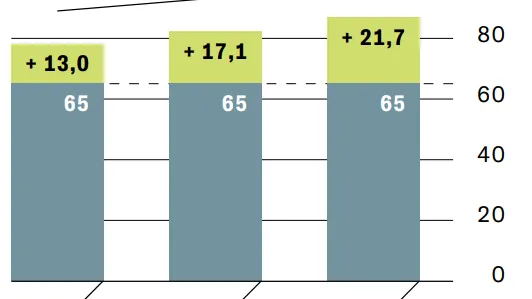
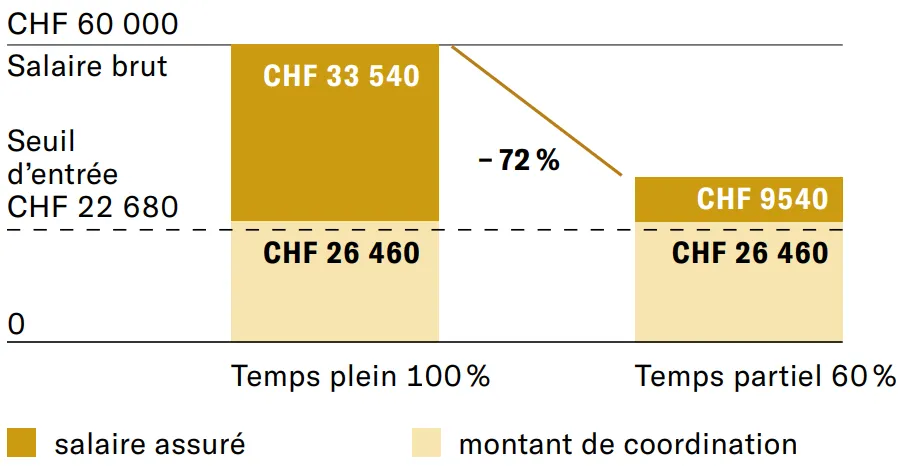
Une réduction du taux d’activité à 60 % entraîne une forte diminution de la prévoyance. Cela s’explique par le montant de coordination fixe, comme le montre l’exemple de calcul à droite.
Réduire l’écart à deux
- Si possible, les deux conjoints ouvrent un compte du pilier 3a. Ils doivent pour cela disposer d’un revenu provenant d’une activité lucrative soumis à l’AVS.
- Vérifier s’il existe des lacunes sur l’extrait de compte AVS. Chaque année manquante réduit la rente d’environ 2,3 %.
- Choisir son taux d’activité en connaissance de cause. Un taux d’activité à temps partiel modéré, supérieur au seuil d’accès, permet de rester assuré dans le 2e pilier.
- Si vous exercez plusieurs petites activités à temps partiel, vérifiez la possibilité d’une assurance facultative lorsque la somme de vos salaires dépasse le seuil d’accès.
- Vérifier la possibilité d’effectuer des rachats facultatifs dans la caisse de pension du partenaire, car ceux-ci sont déductibles fiscalement.
- Pour les salaires AVS supérieurs à 136 080 francs, envisager de constituer un plan de prévoyance 1e.
Solutions adaptées

Notre solution de prévoyance surobligatoire 1e avec stratégie individuelle pour les collaborateurs qui gagnent plus de CHF 136'080.– par an.

Notre fondation de libre passage sur mesure pour votre capital vieillesse.
Notre fondation de libre passage indépendante avec option de rente complémentaire.

Notre fondation 3a flexible pour votre prévoyance privée.

Notre solution numérique pour le libre passage et le pilier 3a.