
L’effet sous-estimé des intérêts composés
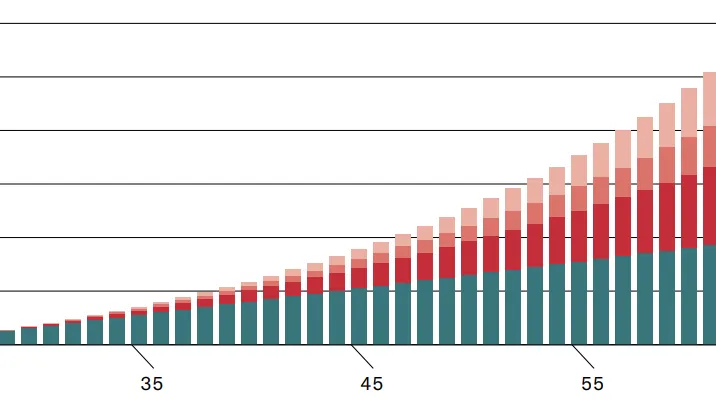
Il n’est pas rare qu’un assuré de 35 ans ait déjà épargné 100 000 francs, voire plus, dans sa caisse de pension. Avec un taux d’intérêt de seulement 3 % par an, ce montant atteint environ 243 000 francs à la retraite grâce à l’effet des intérêts composés. Un versement en capital pour l’achat d’un logement en propriété annule cet effet et empêche en outre tout rachat facultatif jusqu’au remboursement intégral du montant retiré.
Nous recevons de nombreuses demandes de jeunes couples qui souhaitent retirer leurs avoirs de prévoyance pour acheter un logement. Nous leur conseillons la prudence.
Juan M. Puente, Responsable clientèle
Mise en gage plutôt que versement
Une mise en gage constitue une alternative qui offre plus d’avantages que le versement en capital. La banque utilise le deuxième pilier comme garantie dans le contrat hypothécaire. L’avoir de vieillesse reste dans la caisse de pension et continue de porter intérêt. Si un versement s’avère néanmoins nécessaire, il est préférable d’utiliser à cette fin le compte de retraite du pilier 3a.
Je finance aussi mon logement avec mon avoir de prévoyance.
IDÉE FAUS SE
Avoirs de prévoyance pour l’achat d’un logement: les points clés
- De quel montant de fonds propres ai-je réellement besoin et quelle part doit provenir de ma prévoyance?
- Quelle lacune de prévoyance un versement en capital entraîne-t-il et comment puis-je la combler?
- Une mise en gage serait-elle une meilleure solution qu’un versement?
- Le capital nécessaire peut-il provenir avant tout du pilier 3a?