
La réponse ne tient pas du hasard. Elle repose sur une bonne planification de la prévoyance, qui tire le meilleur parti des coups de chance de la vie et permet d’amortir les revers avec souplesse, grâce à une réserve financière.
Nous vous accompagnons de manière personnalisée à chaque étape de votre vie et vous indiquons, sur la base de votre plan de prévoyance individuel, quelles décisions prendre.
Que ce soit en tant que particulier, entrepreneuse, entrepreneur ou pour votre personnel, PensExpert trouve toujours la solution de prévoyance qui vous convient le mieux.
À 65 ans, la vie est loin d’être finie
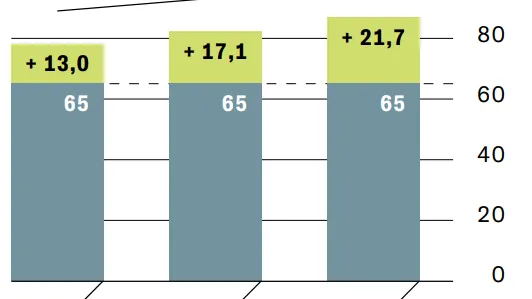
Aujourd’hui, une personne qui prend sa retraite à 65 ans a nettement plus d’années devant elle que les générations précédentes. Lorsque l’AVS a été instaurée en 1948, l’espérance de vie moyenne après le départ à la retraite était d’environ 13 ans. En 2024, elle a atteint 21,7 ans. Cela correspond à une augmentation de l’espérance de vie restante de 67 %.
Du point de vue de la prévoyance, cela présente un inconvénient: une personne qui cesse de travailler à 65 ans doit subvenir à ses besoins pendant plus de deux décennies sans revenu provenant d’une activité lucrative. Le capital épargné doit donc durer plus longtemps.
Espérance de vie à 65 ans:
Je n’ai pratiquement aucune influence sur ma prévoyance.
IDÉE FAUS SE
Les bases de la prévoyance professionnelle
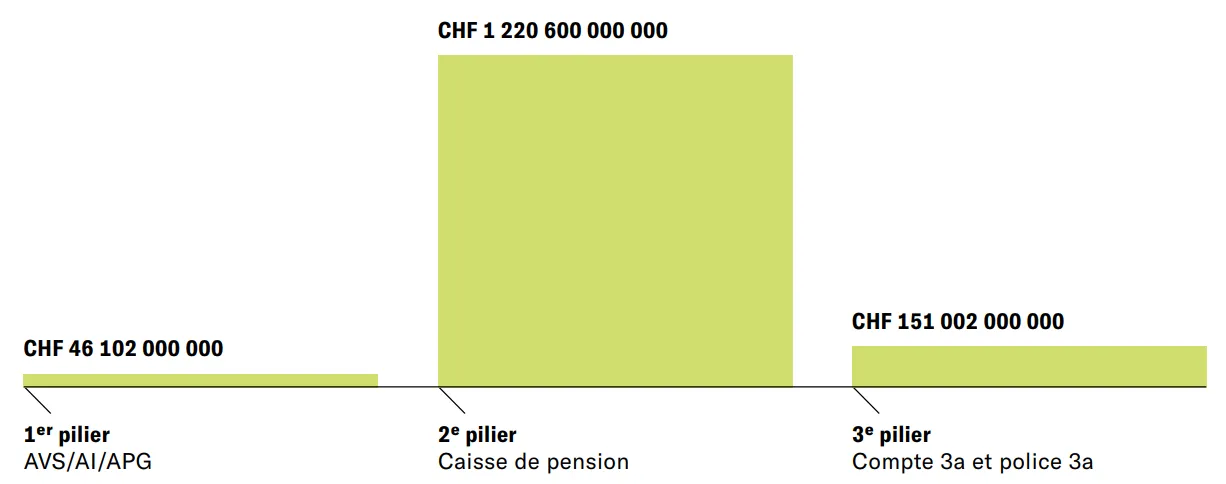
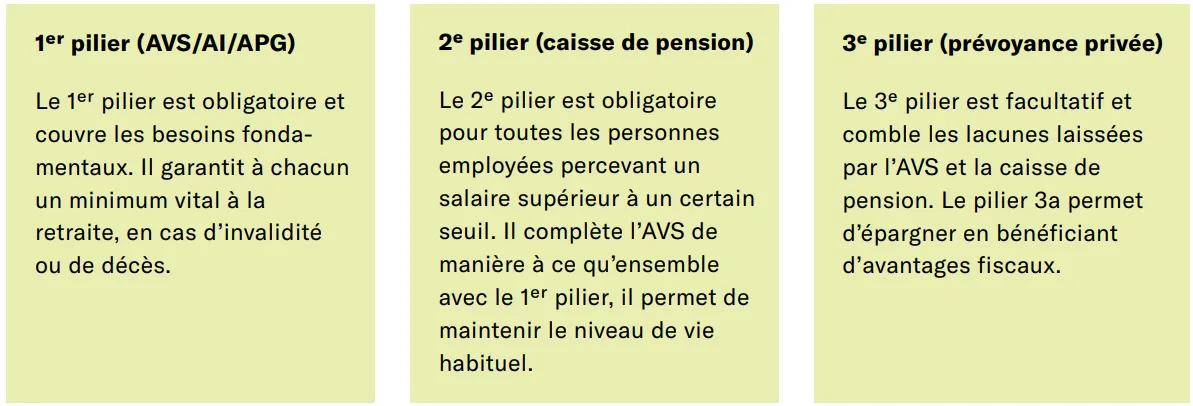
En Suisse, la prévoyance vieillesse repose sur trois piliers. Chacun a sa propre fonction et ce n’est que combinés qu’ils permettent d’assurer le niveau de vie à la retraite.
Des milliards en jeu dans les trois piliers
Le graphique illustre la répartition de la fortune de prévoyance en Suisse entre les trois piliers et montre clairement que le 2e pilier concentre la plus grande part du capital. Pour de nombreuses personnes actives, la caisse de pension représente de loin le principal patrimoine, souvent supérieur à l’épargne détenue sur leur compte bancaire. Il convient de considérer cette comparaison de taille avec prudence. Le 1er pilier semble modeste, car seuls les actifs des fonds y sont pris en compte. L’AVS ne constitue pas de capital individuel, mais finance les rentes en cours directement à partir des cotisations versées. C’est pour cette raison qu’il vaut la peine de s’intéresser aux 2e et 3e piliers.