
Cela représente une décision lourde de conséquences. D’autant plus que, pour la plupart des gens, le compte de retraite de la caisse de pension représente le principal actif et devrait aujourd’hui suffire pour environ 20 à 30 ans. De plus, cette décision est définitive. Une fois prise, elle ne peut plus être modifiée. Aujourd’hui, nombreux sont celles et ceux qui optent délibérément pour une combinaison de rente et de capital. La rente apporte de la sécurité et de la visibilité, tandis que le capital offre la flexibilité nécessaire pour concrétiser des projets, réaliser des investissements ou constituer un héritage.
Je déciderai peu avant ma retraite de la manière dont je souhaite percevoir mon avoir de prévoyance.
IDÉE FAUSSE
Il n’existe pas de règle générale pour déterminer le bon équilibre. Le bon choix dépend de la situation, des objectifs et du profil de risque de chacune et chacun. C’est précisément là que le conseil personnalisé prend tout son sens. Il tient compte des nombreux facteurs qui entrent en jeu et les combine pour élaborer une stratégie sur mesure.
Signaler à temps le versement en capital à la caisse de pension
Le choix d’un capital doit être signalé à la caisse de pension au plus tard un an avant le versement; certains règlements imposent même une obligation d’annoncer de trois ans. Celui qui attend le dernier moment pour se décider a, en réalité, déjà perdu la possibilité de choisir.
Entscheidungshilfe Kapital und/oder Rente
- Inflation: comment préserver le pouvoir d’achat de ses revenus sur 20 à 30 ans?
- Protection de la famille: que reste-t-il au conjoint ou aux héritiers en cas de décès?
- Options de placement: comment le capital perçu est-il investi et géré?
- Espérance de vie: comment influence-t-elle la répartition entre rente et capital?
- Objectifs personnels: quel niveau de sécurité recherchez-vous et quelle liberté souhaitez-vous conserver?
- Fiscalité: quelles sont les implications fiscales de la rente et du versement en capital, et peut-on échelonner ces versements?
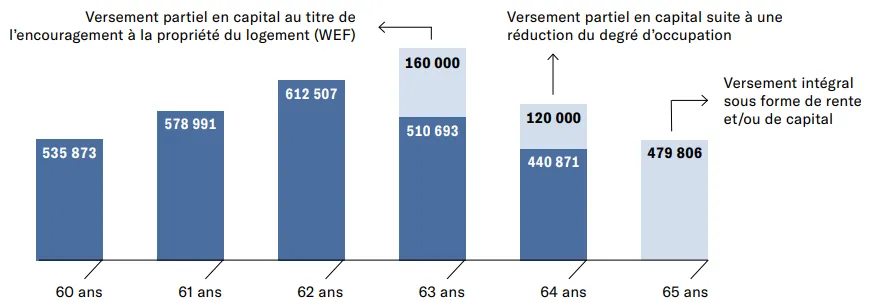
Planification de la retraite – possibilités de versement échelonné du capital
En retirant tout son capital de caisse de pension en une seule fois, on est imposé sur la totalité du montant et l’effet de la progressivité fiscale est maximal. Un versement échelonné sur plusieurs années permet de briser cette progression et de réaliser des économies substantielles. Le graphique ci-dessous illustre comment échelonner les versements en capital au fil du temps, par exemple au moyen de versements partiels pour l’accession à la propriété du logement (EPL), d’une réduction du degré d’occupation, puis d’un versement sous forme de rente ou de capital à la retraite. Il est essentiel de planifier suffisamment tôt, car les possibilités de versement ne peuvent pas être créées rétroactivement.
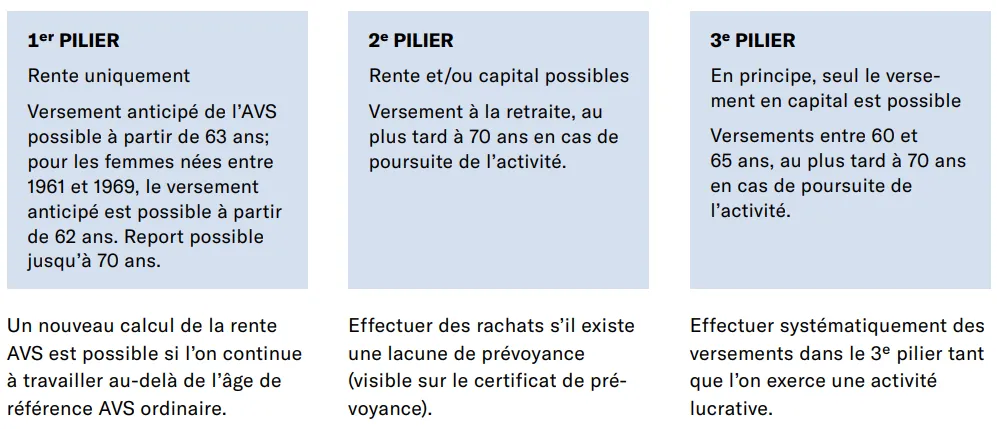
Travailler après 65 ans – les possibilités offertes par les trois piliers
Continuer à travailler après 65 ans ouvre des possibilités différentes dans chacun des trois piliers, mais celles-ci ne se combinent pas automatiquement. L’AVS peut être anticipée ou ajournée, tandis que la caisse de pension permet, selon son règlement, de choisir entre rente, capital ou une combinaison des deux. Quant au pilier 3a, il reste ouvert en cas de poursuite d’une activité lucrative. Ces différentes possibilités sont résumées dans le graphique ci-dessus. Les connaître permet de préparer son passage à la retraite de manière réfléchie.
Solutions adaptées

Notre solution de prévoyance surobligatoire 1e avec stratégie individuelle pour les collaborateurs qui gagnent plus de CHF 136'080.– par an.

Notre solution de prévoyance surobligatoire avec stratégie collective pour les salaires annuels à partir de CHF 90'720.–.

Notre fondation de libre passage sur mesure pour votre capital vieillesse.
Notre fondation de libre passage indépendante avec option de rente complémentaire.